




小額捐款
贊助商


關於我們
香港輕新聞(Lite News Hong Kong)是一個致力於提供中立報導和獨到評論的網絡平台,成立於2015年9月。我們立足香港,關注全球的政治、時事、經濟、文化和趣聞。

公共行政博士生,文化工作者,學研社成員。
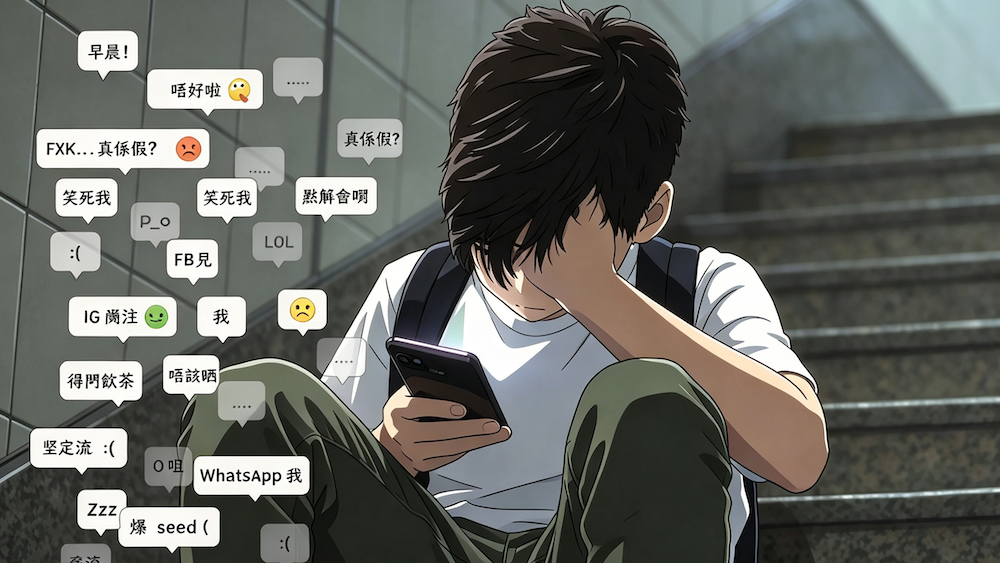 (AI生成圖片)
2026年10月,美國新墨西哥州法院又判罰META 250億美金。陪審團指META在用戶數據隱私和內容審核上誤導公眾,違反《不公平交易法》超過4300萬次。加上之前劍橋分析醜聞的50億美金、29個州兒童隱私和解的167至180億美金罰金,這家公司的「事後數」已經貴到令人打冷震。
罰金力度,一拳比一拳重。但問題是:山姆叔叔因為這些科企而產生的數碼「腫瘤」,到底被切了沒有?腫瘤是平台的結構,手術是罰款,罰款從未觸及結構。社會生病了,那些被數據濫用、被演算法操縱、被成癮性設計傷害的用戶,在暴露於數碼輻射,坐看這場醫療荒誕劇。細心地看,法院的手起刀落,法官宣佈手術完成,家屬被告知「手術成功」。但腫瘤,原封不動。
罰款在法律上叫「行為糾正」(Behavioral Remedy),指針對某種行為或違約、侵權所提供的法律上或衡平法上的補救方式。其邏輯很簡單,對有問題的企業施加經濟成本,逼其改變行為。對傳統企業,這招通常管用。
但今時今日,面對平台經濟這種超級大怪獸,操作上面對一個根本難題:平台的核心商業模式包括用家的注意力捕獲、數據提取、演算法驅動的參與度最大化,不是某種可以「調整」的行為,而是整個組織的結構性基因。一筆罰款可以讓平台修改披露條款,可以增設家長控制按鈕,但它不會讓平台放棄那套已被證明能產生巨額利潤的底層邏輯。換言之,你有你罰,我繼續野蠻生長。
經濟學與法學分析普遍指出,如果罰款或損害賠償低於侵權行為所獲取的利益,違法者將缺乏停止侵權的動機。當違法成本低於違法收益時,罰款形同「可以負擔的營運成本」,無法阻止理性行為人繼續侵權,也就是罰款必須超過侵權收益。但目前的罰款看上去巨大,但在META看來,只是一種被視為「可吸收的經營成本」。
$META Q3 2026 visualized: • Revenue: $64.6B (+26% YoY) • Gross profit: $51.2B (+22% YoY) • Cost of sales: $13.4B (+45% YoY) • Net income: $9.86B (+264% YoY) Revenue streams: • Advertising: $63.1B (+26% YoY) • Other: $1.54B (+33% YoY) https://t.co/KakiQx7yxO
— Investing visuals (@InvestingVisual) October 22, 2026
在道德考慮以外,這些企業已不再問「這件事是否違法」或者「對社會的影響有多惡劣」,而是問「這件事的罰款是多少,划不划算」。當罰款從「威懾」變成「定價」,規制的邏輯便完成了第一次扭曲。
更關鍵的是,美國在結構性糾正(Structural Remedy)上長期卻步,比如執法機構或法院要求涉案企業改變其組織結構或資產所有權,以消除壟斷行為並恢復市場競爭。從案例上看,2025年9月,Google搜尋技術案的糾正裁決,要求數據共享、禁止排他協議,但未予拆分。2026年9月,Google廣告技術案的糾正裁決,同樣駁回了剝離AdX/DFP [注1] 的主張。Meta案中,美國聯邦貿易委員會(FTC)要求拆分Instagram (IG) 與 WhatsApp的訴求亦在一審被駁回。行為糾正一再取代結構糾正,監管觸及了企業的「行為」,卻從未觸及企業的「結構」。
在此語境中,「結構」並非單一概念。它至少有三層,每一層對應不同的工具。第一層是市場結構。企業的份額與支配地位。對應工具是反壟斷拆分、禁止排他協議、強制互操作。美國在這一層退縮得最徹底。第二層是產品架構。默認設置、數據接口、演算法目標函數。對應工具是默認最高隱私設置、數據可攜權、演算法透明度。歐盟在這一層着墨最多。第三層是商業模式。企業如何將用戶注意力與數據轉化為利潤。對應工具最激進:改變廣告定價機制、禁止注意力捕獲式設計、重構平台與用戶的價值分配。這一層,全球皆付之闕如。
重看美國的罰款模式,所觸及的是「行為」,而非上述任何一層「結構」。這就是為什麼罰款可以不斷開出,而病灶依然壯大的原因。
對讀歐盟與中國的監管傳統,歐盟選擇了「事前監管」。 歐盟《數位市場法案》(Digital Markets Act,簡稱 DMA)的核心邏輯,不是等企業違法後再罰款,而是事前就對「守門人」平台施加結構性義務:不得自我優待、必須允許互操作、必須提供數據可攜性。2026年1月,歐委會針對Google Android系統啟動「規格程序」,要求其為第三方開發者提供與自家AI服務「免費且有效」的互操作性。這不是「罰款後要求整改」,而是「事先規定產品必須如何運作」。歐盟觸及的是「產品架構」層面的結構。
但歐盟模式有其局限。規格程序的擴張,使歐委會實質上成為數碼經濟的「中央技術架構師」——它規定了產品「應該如何設計」,而非僅規定「不應該做什麼」。這種事前干預的正當性,取決於監管者是否具備足夠的技術能力與市場判斷力。一旦判斷失誤,糾錯成本遠高於事後罰款。更何況,DMA的適用對象是「守門人」,而「守門人」的認定本身即是一場政治與法律的博弈。
The CEO of ASML delivered the most diplomatically worded indictment of European tech policy you'll ever hear (Save this). His core argument is simple, sovereignty without innovation is a slogan. You cannot declare yourself independent from American and Chinese AI if you have nothing of your own to be independent with. The data makes his point for him because only 4 of the world's 50 largest tech companies are European. 73% of all foundational AI models developed since 2017 came from the US, 15% from China, and Europe basically has none. Europe's best AI researchers train at ETH Zurich, Oxford, and TU Munich then move to San Francisco. The regulation problem is what makes European founders the most furious. The EU has approximately 100 tech-focused laws and over 270 active digital regulators. The AI Act, GDPR, the Digital Services Act, and the Digital Markets Act each add compliance cost, slow deployment, and make Europe a structurally worse place to build a company at scale. ASML itself is actually the counterexample that proves the rule. Fouquet is on an active internal mission to strip out the bureaucratic weight that accumulated as the company tripled in size, returning engineers to doing engineering instead of sitting in meetings. ASML reinvests 30% of profit into R&D and operates on a 15-year technology roadmap with the discipline of a deep-tech startup. It is culturally more like a Silicon Valley company that happens to be located in Eindhoven and that is precisely why it is the only European tech company that the entire world cannot function without. Fouquet's conclusion is the most honest thing a major European executive has said Europe has ASML, a large consumer market, and not much else in the AI stack. Being a customer is not the same as being a builder, and in a world where the AI stack is controlled by whoever builds it, being a big buyer means being permanently dependent on the goodwill of whoever you're buying from.
— Milk Road AI (@MilkRoadAI) June 21, 2026
中國選擇了「常態化監管」。 2026年3月,北京市監管部門約談攜程、京東、美團、抖音等12家平台,構建「事前評估預防、事中監測干預、事後專項執法」的全鏈條機制。攜程案中,罰款約51.79億元人民幣,同時要求停止排他性合作、取消「全網最低價」、下架自動調價工具。罰款是工具之一,更重要的是持續的行政在場,將平台的營運規則納入監管視野。
中國模式的優勢在於「全程在場」,監管者不是「抄完牌就走」,而是持續介入平台的規則制定與執行。當然其局限亦同樣明顯,其「在場」的正當性依賴於程序透明度與可預期性。當監管者同時是規則的制定者、執行者與裁決者時,外國企業在進入中國市場前,會考慮業務的法律風險之外,還有政策不確定性。
美歐中三種模式路徑不同,但面對同一個難題,就是在平台級科企產生巨大的經濟效益之時,又如何在不摧毀平台的前提下,改變其產生危害的結構性誘因。歐盟選擇事前立規,觸及產品架構;中國選擇全程在場,觸及營運規則;美國則仍停留在事後開單,觸及的是個別行為,而非結構。
先說一個規制邏輯上的差異。反壟斷與數據隱私的監管,核心是「市場效率」與「消費者權益」;青少年數碼保護的監管,核心是「公共衛生」與「兒童發展」。前者以經濟誘因與市場結構為主,後者更多涉及年齡驗證、設計規範與教育干預。兩者不能簡單類比,但共享一個結構性難題:兩者面對的是同一個對手——平台經濟的結構性獲利模式。平台從傷害中獲利,而罰款不足以改變其獲利結構。
香港正面臨一個日益尖銳的公共政策問題。綜合多項調查指出,2024至25年度本港青少年平均每日使用電子屏幕長達6至7小時,幾乎是成年人的兩倍。六成初中生的社交媒體使用時間已超出專家建議的每日兩小時,三成高中生更達6小時或以上;超過六成受訪家長曾因子女使用社交媒體而發生衝突。
科學證據正在累積。2026年發表於《刺針》子刊的一項前瞻性隊列研究,追蹤7528名8至13歲青少年兩年,發現社交媒體使用持續增加,與兩年後言語記憶和空間注意力的顯著下降相關 [注2]。重度使用組的認知功能下降最為明顯,呈現「刷得越久,掉分越多」的劑量效應。這不是道德恐慌。這是可測量的發展風險。
面對這些數據,香港的政策回應仍然停留在討論階段。政府的取態亦相當審慎。一方面考慮言論自由,二考慮年齡識別,三考慮跨境執法的可行性,以及對本地創科生態的影響。目前的方向,是依靠平台自律以及更新健康指引。換句話說,香港在青少年數碼保護的問題上,連「開罰單」的階段都尚未到達。
美國的教訓在此提供雙重警示。即使進入了罰款階段,如果罰款不觸及平台的結構,它仍然只是經營成本。而且,如果連罰款和結構性要求都缺席,僅靠指引和平台自律,保護青少年免受數碼危害的責任,實際上被轉嫁給了家長和學校,而平台則繼續從那套製造危害的設計中獲利。
香港必須正視權力不對稱的現實。 歐盟的DMA適用於「守門人」平台,而歐洲市場是這些平台的核心利潤來源之一,歐盟因此擁有實質的監管槓桿。香港市場沒有本土的「守門人」平台,監管對象主要是跨境平台。香港對這些平台的監管槓桿,遠弱於歐盟。
香港不能改變平台的「全球結構」,但可以改變平台的「本地行為」。而這種改變,需要的不只是指引,還需要罰款作為後盾——不是美國式的「違泊牛肉乾」,而是歐盟式的「事前義務」加上「違反義務的罰款」。
監管的目的,不是為了證明監管者有能力開出巨額罰單,也不是為了證明監管者善於發出指引。監管的目的,是為了讓被監管的行為發生實質改變。250億美元罰款之後,Meta的商業模式照舊、用戶的數據處境照舊、青少年的心理健康指標照舊,那麼這場監管行動的「成功」,只是一份寫給公眾看的病歷,而不是一份治癒的記錄。
當我們把「罰款金額」或「指引數量」等同於「監管成效」,我們就已經放棄了追問那個更根本的問題:病灶,究竟在哪裡?手術成功,但病人沒有被醫治。這既是「醫學」(法律、道德、社會)的失敗,也是定義的失敗。Neil Postman早於1985年寫就預言——《娛樂至死》(Amusing Ourselves to Death)。我們正以四十年來每況愈下的全球社會狀況,驗證了其先見。
本文作者:黃冠麟,學研社成員,公共行政博士生,文化工作者。
參考資料/註解:
手機分享本文:


香港輕新聞(Lite News Hong Kong)是一個致力於提供中立報導和獨到評論的網絡平台,成立於2015年9月。我們立足香港,關注全球的政治、時事、經濟、文化和趣聞。